4月1日,金力永磁获国投证券买入评级,近一个月金力永磁获得6份研报关注。
研报预计公司在稀土永磁行业竞争优势突出,新能源汽车、变频空调、风电等领域表现领先。公司布局人形机器人用磁组件产能,有望受益于未来产业成长。稀土价格底部震荡,关注价格反弹对公司业绩直接提振。预计2024-2026年营业收入分别为76.83、108.16、121.18亿元,预计净利润8.27、10.83、13.01亿元,6个月目标价维持23.02元/股。研报认为,公司在稀土永磁行业竞争优势突出,新能源汽车、变频空调、风电等领域表现领先。公司布局人形机器人用磁组件产能,有望受益于未来产业成长。稀土价格底部震荡,关注价格反弹对公司业绩直接提振。
风险提示:需求不及预期,稀土原材料价格大幅波动,项目进展不及预期。
金力永磁:获国投证券买入评级,6个月目标价为23.02元

 发布日期:2024-04-01
来源:金融界 浏览次数:527
上一篇:3月下旬重稀土市场略
下一篇:福建出台措施促进稀土
“如果发现本网站发布的资讯影响到您的版权,可以联系本站!同时欢迎来本站投稿!
共0条 [查看全部] 相关评论
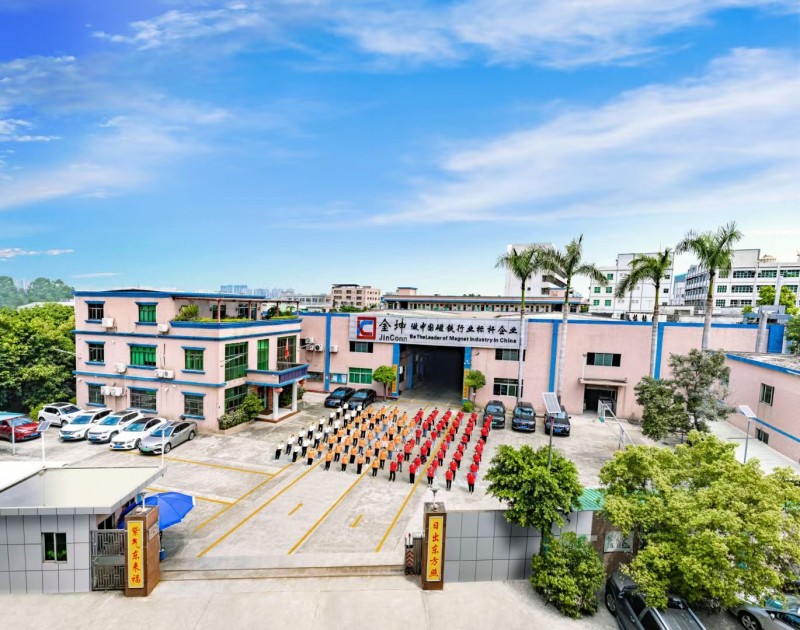 国内高端精密磁材供应链升级:金坤磁铁以源头研发厂商助推高端磁铁国产替代
 海上电解槽:德国“氢能共和国”计划的下一步
 人形机器人要的磁材,正海磁材说自己已经备好了
 日本研发强力脉冲磁场系统,助力航天器应对再入“火海”